De 50.000 a 100.000 dólares en 7 años: anatomía de una inversión sobre plano en Asunción
Anatomía de una inversión de 50.000 dólares sobre plano en Asunción: plusvalía de obra, cinco años de alquiler y revalorización. Cada dólar, explicado.
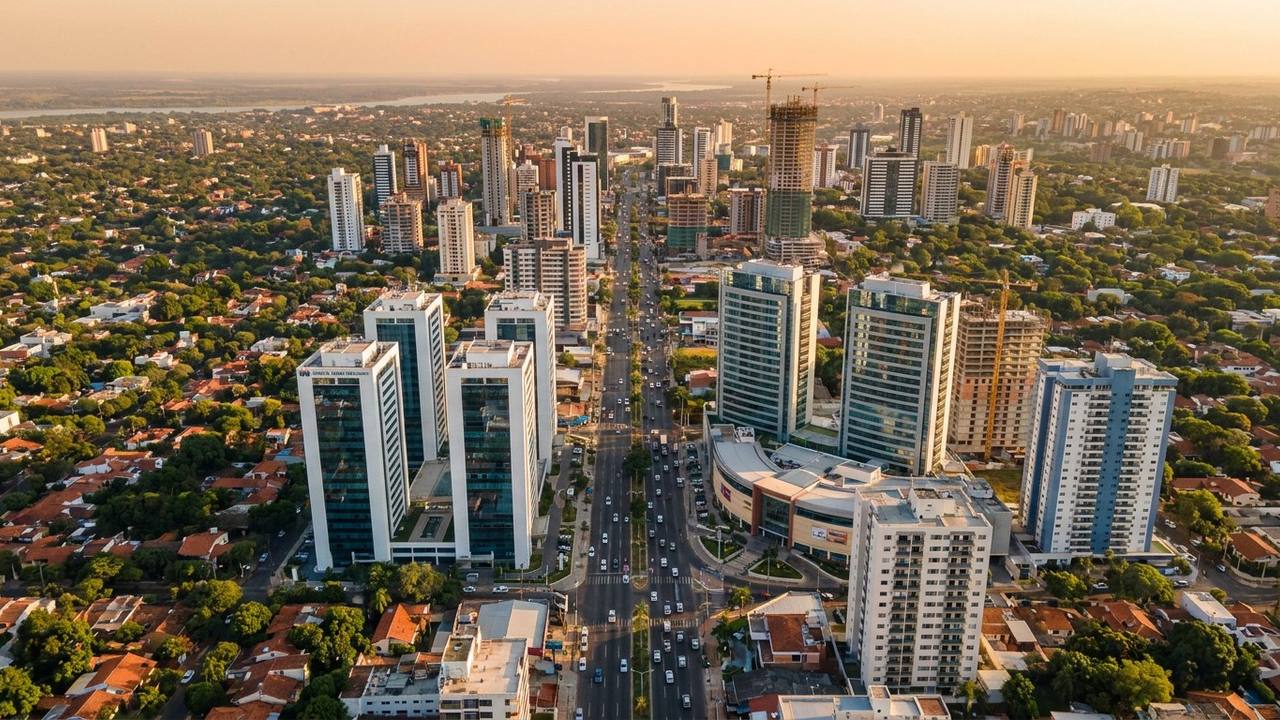
¿Qué significa, en la práctica, invertir 50.000 dólares en inmuebles? En la mayoría de capitales europeas, esa cifra no alcanza para comprar un piso. En Asunción compra un monoambiente entero sobre plano —lo que en España llamaríamos un estudio— y abre la puerta al ejemplo central de nuestra Guía de Inversión Inmobiliaria 2026: US$ 50.000 que se convierten en unos US$ 100.000 de patrimonio en unos siete años.
Este artículo desmonta esa cifra dólar a dólar. Y antes de la primera, la etiqueta que exige la honestidad: hablamos de una simulación con supuestos explícitos —alquiler del 8% y revalorización del 6% anuales, en bruto—, no de un caso auditado ni de una garantía. Precisamente porque los supuestos están a la vista, puedes juzgarlos tú mismo.
El recorrido: qué compras, cómo lo pagas, de dónde sale cada tramo del retorno y qué pasa según cuándo vendas. Al final, los supuestos en voz alta y el enlace para hacer tus propios números.
Qué compran 50.000 dólares en inmuebles en Asunción hoy
El metro cuadrado medio de Asunción cuesta US$ 1.697, según la estimación de MF Economía con metodología RIAL publicada por ABC Color (datos de marzo de 2025). Montevideo, la capital vecina, ronda los US$ 3.330: casi el doble. Ese descuento es el punto de partida de toda la operación.
Con esos precios, US$ 50.000 es un ticket real, no simbólico: el 80% de la oferta nueva de la ciudad se mueve entre US$ 50.000 y 150.000 (UbicaProp e Inmovia, 2025). En ese tramo vive el monoambiente sobre plano del ejemplo: una unidad pequeña en el corredor corporativo, el producto que alquila el ejecutivo o el nuevo residente. En nuestra página de propiedades puedes ver qué se vende hoy en ese rango.
Cómo se paga: entrada del 10% y un 50% financiado que paga el inquilino
Comprar sobre plano no significa transferir 50.000 dólares el primer día. La entrada ronda el 10% del precio —entre el 10 y el 20% según el proyecto— y reserva la unidad al precio de plano. A partir de ahí, cuotas durante los dos o tres años de obra, con un plan de pago que cambia mucho de un proyecto a otro.
La estructura más habitual que documenta la guía es un 50/50: pagas la mitad durante la obra y financias la otra mitad a la entrega. Una vez alquilado el piso, la renta cubre la cuota de esa financiación — de ahí la fórmula «el inquilino paga la mitad». Tu capital hace de palanca; el alquiler hace el resto.
Un matiz que conviene decir en alto: cuantas más cuotas pongas de tu bolsillo, más capital tuyo hay dentro — sube el retorno absoluto, pero baja el porcentaje sobre tu dinero. Y al revés: más financiación es más apalancamiento. Si el mecanismo te resulta nuevo, en comprar sobre plano en Paraguay lo explicamos paso a paso.
Dólar 1 a 15.000: la plusvalía de obra
La primera fuente del retorno no depende del alquiler ni del paso de los años: depende de haber comprado antes. Entras en plano al precio de hoy y, a la entrega —dos o tres años después—, el inmueble vale en torno a un 30% más. Sobre US$ 50.000 son unos US$ 15.000: de 50.000 a 65.000 sin haber cobrado todavía un solo alquiler.
No confundas este +30% con el «hasta 20% por operación» que la guía atribuye a la estrategia de compra y reventa sobre plano: son métricas distintas. El +30% describe cuánto vale el activo a la entrega; el «hasta 20%» es el margen histórico de una operación de reventa entre lanzamiento y entrega, en desarrollos bien seleccionados. Conviven, pero no se suman.
Aquí vive también la jugada más apalancada del sobre plano: la cesión. Si el proyecto lo permite, puedes ceder el contrato al entregarse y realizar esa plusvalía de unos US$ 15.000 sobre un desembolso inicial de solo unos US$ 5.000–15.000, sin llegar a escriturar. Requisito innegociable: que el contrato contemple la cesión, algo que varía por proyecto.
Dólar 15.001 a 35.000: cinco años de alquiler temporal
Entregado el piso, arranca la segunda fuente: la renta. En el ejemplo, el monoambiente se destina a alquiler temporal en el corredor corporativo y rinde más del 8% bruto anual sobre la inversión inicial: unos US$ 20.000 acumulados en cinco años.
¿Es un supuesto razonable? La guía documenta un rango del 9–12% bruto para el alquiler temporal en ubicación y gestión óptimas — y también su letra pequeña: la ocupación media del mercado es del 43,8% (AirROI, 2025-26), una media móvil de doce meses que el portal recalcula cada mes. La distancia entre esa media y el rango alto no es suerte, es gestión profesional. El 8% del ejemplo se sitúa deliberadamente por debajo del rango óptimo.
La demanda que sostiene esa renta no es teórica. Paraguay registró 47.687 solicitudes de residencia en 2025, un 63% más que el año anterior y récord histórico según la Dirección Nacional de Migraciones — y cada nuevo residente necesita techo desde el primer día. El desglose completo, estrategia a estrategia, está en rentabilidad del alquiler en Asunción.
Dólar 35.001 a 50.000: la revalorización del m² en dólares
La tercera fuente trabaja sola: mientras el piso se alquila, el metro cuadrado sigue subiendo. Desde 2020, el m² medio de Asunción ha pasado de unos US$ 1.150 a los US$ 1.697 actuales — un +48% acumulado, a un ritmo del 5–8% anual en dólares (series estimadas de UbicaProp e Inmovia; estimación de MF Economía con metodología RIAL para el dato de 2025 — metodologías distintas: la serie ilustra la tendencia).
El ejemplo asume un 6%, en la parte baja del rango observado. Sobre la inversión inicial, son otros US$ 15.000 aproximados en los cinco años posteriores a la entrega. Y detrás del precio hay contexto de país: Paraguay estrenó grado de inversión con Moody's (Baa3, 26 de julio de 2024) y lo confirmó con S&P (BBB-, 17 de diciembre de 2025) — el sello que abre la puerta al capital institucional.
La suma de los tres tramos: 15.000 de plusvalía de obra, 20.000 de alquiler y 15.000 de revalorización. US$ 50.000 de ganancia bruta sobre US$ 50.000 invertidos: +100% en unos siete años.
La tabla de salidas: qué pasa si vendes a la entrega, a 3, 5, 10 o 20 años
Una inversión sin puerta de salida es una trampa elegante. La misma simulación de la guía calcula tu patrimonio —valor del piso más alquiler acumulado— según el año en que decidas vender:
| Cuándo vendes | Patrimonio estimado | Retorno sobre US$ 50.000 |
|---|---|---|
| Al entregar (año 2, cesión) | US$ 65.000 | +30% |
| Año 3 | US$ 72.000 | +44% |
| Año 5 | US$ 86.000 | +72% |
| Año 10 | US$ 121.000 | +142% |
| Año 20 | US$ 191.000 | +282% |
Dos lecturas. La primera: no necesitas esperar dos décadas para que la operación tenga sentido — a los cinco años ya acumula un +72% bruto. La segunda: el tiempo paga cada vez más, porque la renta anual se apila sobre un activo que sigue apreciándose.
Una precisión técnica que casi nadie imprime: estas cifras crecen de forma lineal sobre la inversión inicial, no compuesta. El 8% de alquiler y el 6% de revalorización se calculan siempre sobre los US$ 50.000 originales, no sobre el valor corriente de cada año — una mecánica más prudente que el interés compuesto.
Por eso mismo, no mezcles esta tabla con las proyecciones compuestas que la guía desarrolla en otro capítulo —US$ 100.000 que se convierten en US$ 806.000 a veinte años reinvirtiendo al 11% anual—. Son marcos distintos, con capital inicial y matemática diferentes: comparar sus cifras entre sí lleva a conclusiones equivocadas.
Los supuestos, en voz alta
Todo el ejemplo descansa sobre supuestos declarados. Puedes —debes— discutir cada uno:
- Alquiler: 8% bruto anual sobre la inversión inicial. Por debajo del 9–12% que la guía documenta en gestión óptima, y muy por encima de lo que logra el anuncio medio con su 43,8% de ocupación. El supuesto aguanta si la gestión es profesional; falla si no lo es.
- Revalorización: 6% anual en dólares. Dentro del rango del 5–8% observado desde 2020, sin contar con aceleraciones.
- Plusvalía de obra: +30% a la entrega. El descuento por entrar primero. Depende de elegir bien promotor y proyecto — la parte del trabajo que no se delega.
- Todo en bruto y orientativo. Antes de gastos, vacancia e impuestos. En Paraguay el neto queda inusualmente cerca del bruto —la renta y la ganancia al vender tributan al 8% por el IRP de rentas de capital (Ley 6380/2019)—, pero el bruto sigue siendo bruto.
Queda el riesgo de fondo: comprar sobre plano es financiar parcialmente al promotor, y su solvencia es tu riesgo — de impacto alto, aunque de probabilidad baja cuando la selección previa se hace bien; los retrasos de obra son, además, el riesgo más común de esta fórmula en cualquier país. La guía dedica un capítulo entero a los nueve riesgos reales y cómo se reducen. Y si estás valorando dar el paso desde este lado del Atlántico, empieza por invertir en Paraguay desde España.
Haz tus números antes de invertir 50.000 dólares
Un artículo puede enseñarte la anatomía; los números finales debes hacerlos tú, con los supuestos que a ti te parezcan defendibles. Para eso está la guía completa: 14 capítulos con cada fuente citada, la simulación desarrollada página a página, la fiscalidad comparada con España y los riesgos sin maquillaje.
Descarga la Guía de Inversión Inmobiliaria 2026 y revisa el ejemplo con calma. Y si prefieres ver proyectos concretos antes que teoría, únete al grupo privado de Telegram: allí compartimos las oportunidades sobre plano activas, con números proyecto a proyecto, antes de que lleguen a la web.
Preguntas frecuentes
¿Cuánto renta un piso en Paraguay?
En bruto y según estrategia: un 5–8% anual el alquiler de larga estancia, con ocupación superior al 95%, y un 9–12% el alquiler temporal en ubicación y gestión óptimas. La media del mercado temporal es muy inferior —43,8% de ocupación según AirROI—: la distancia con el rango alto la marca la gestión profesional. La rentabilidad de un piso en Asunción depende menos del piso que de quién lo opera.
¿Es realista duplicar una inversión inmobiliaria en siete años?
Con los supuestos del ejemplo —+30% a la entrega, 8% de alquiler y 6% de revalorización, todo bruto y lineal— la suma da +100% en unos siete años. Es una simulación con supuestos explícitos, no una promesa: si el alquiler rinde menos o la obra se retrasa, el plazo se alarga. La forma honesta de leerla es discutir los supuestos, no memorizar el resultado.
¿Y si mi capital está en euros y no en dólares?
Sí sirve, con un matiz: el mercado prime de Asunción opera en dólares, así que tus euros se convierten al entrar y el tipo de cambio EUR/USD queda como riesgo residual — y como diversificación de moneda, que para muchos inversores es parte del propósito. La mecánica de entrada, cuotas y entrega es idéntica. La comparación con lo que ese mismo capital compra en España, con los precios de los dos mercados, está en dónde invertir 50.000 euros.
¿Qué pasa si necesito vender antes de la entrega?
Depende del contrato: en los proyectos que permiten la cesión puedes vender tu posición antes de escriturar, realizando la plusvalía acumulada sobre el capital efectivamente desembolsado. Es la vía más apalancada del sobre plano — y la razón por la que revisamos la cláusula de cesión antes de recomendar cualquier proyecto.